
統合初年度で想定以上の成果
内製化と最適化で収益力強化
──クミカとの経営統合はどのような経緯で決まったのでしょうか。
当社とクミカは2024年に資本業務提携を結んでいました。当時、創業者の事件によって全ての金融機関が止まり、経営環境が極めて厳しい状況にあったクミカの安定と、当社が進めたかった内製化強化のため、統合を提案しました。厳しいクミカを引き受ける形になるので、当社も一部の金融機関との取引が止まるかもしれないというリスクは覚悟していましたが、実際の影響は1行にとどまり、極めて軽微で済みました。
──統合初年度となる26年5月期は、売上高393億3100万円、営業利益31億8600万円、営業利益率8・1%で着地しました。手応えはいかがですか。
想定以上の成果を得られたと思っています。旧クミカ単体の前期実績が売上高54億円、営業利益2億円、営業利益率は3・7%でしたので、統合により規模も収益性もかなり伸びたと思います。
正直、簡単な1年ではありませんでした。統合後に離れた方も少なくありません。ただ、残って一緒にやろうと決めてくれた旧クミカのメンバーは、驚くほど力を発揮してくれました。昨年の仕入れMVPはクミカのメンバーだったのは嬉しかったですね。東証の上場維持審査についても、粛々と対応を進めているところです。
──経営統合による「内製化」は、資材高騰が続く中でのコストコントロールにどう効いているのでしょうか。
クミカはもともと職人を抱えた工務店がルーツで、自分たちで建物を作る力がありました。そこにシーラの企画・販売・管理のノウハウを組み合わせたことで、用地仕入れや権利調整、設計、施工、管理、大規模修繕に至る全工程をグループ内で完結できるようになり、外注マージンを徹底的に排除できています。さらに、構造計算についても自社グループ内に組み込み、安全性を担保した上での設計・構造の最適化にまで踏み込めるようになりました。
内製化により、各プロセスで1%ずつ地道に改善を積み重ねることで、プロジェクト全体で約10%相当のコスト押し下げ効果を生み出しています。
近年は、コストの約半分を占める建築資材の価格が15%高騰し、本来であれば全体で7%のコスト増となる局面でした。しかし、内製化による効果が機能したことで、最終的なコスト増を3~4%に食い止めることができています。
また、保有物件の賃料上昇率は旧クミカ物件で平均10%以上、シーラの都心物件で6~7%という、時代に合わせた適切な賃料改定によってカバーすることができました。
AIの活用も効いています。AIエージェントを早期導入し、これまで2~3日かかっていたパース作成はわずか30分へ、1週間かかっていたボリュームチェック(※)は道路が難しくなければ1時間程度でできるようになりました。単純作業をしていたメンバーが企画・検証といったクリエイティブな仕事に回ることができるようになったのも成果です。
※ボリュームチェック:不動産の開発や仕入れの段階において、「その土地にどれくらいの規模(延床面積・階数・戸数など)の建物が建てられるか」を事前に検証・算出する作業
量より質を追い、厳選投資を推進
岩盤収益積み上げで累進配当実現
──27年5月期は売上高がほぼ横這いの一方、営業利益は二桁増を見込んでいます。利益率を重視する経営フェーズにおいて、案件やエリアはどのような基準で厳選していますか。
売上を伸ばすこと自体は難しくありませんが、当社では闇雲に案件数を追いかけるのではなく、10年後の未来から逆算して「いまどこに種をまくべきか」を判断しています。
エリア選別においては、「若い世代などの労働人口の増加」「エリアGDPの伸び」「街の価値を高める将来の再開発計画」「賃料を引き上げていける環境か」という4つの指標を重視しています。仮に人口が横這いであっても再開発などのポテンシャルがあれば対象としますが、「絶対に人口が減るだろうエリア」は対象外です。また都心部では、自社主導の事業用地をしっかり創出していくことを基本方針としています。
──御社では、家賃収入や管理収益など、保有資産から安定的に得るストック収益のことを「岩盤収益」と呼び、「販管費のすべてを岩盤収益で賄う体制」を目指していました。この1年の進捗を教えてください。
今期のARR(年間経常収益)ベースでは、岩盤収益は22億円ほどまで来ていて、販管費45億円に対して48~49%というところです。
事業構造としては、法人・ファンド向け一棟売り、個人向け分譲、そして安定的な岩盤収益という3本柱で推進しています。特に個人向け分譲は市況変動に強く、リーマンショック時でも崩れなかった堅実なビジネスです。同事業の今期の粗利益は約18億円を見込みますが、28年5月期には25億円規模へ拡大させ、よりバランスの取れた収益体質を構築していきます。
岩盤収益をさらに積み増す手段の1つが、今期第2四半期(26年9月)から参入する蓄電所事業です。施工技術を活かし、蓄電池の設置も自社で行います。蓄電所は販売目的ではなく、自社で長期保有して売電によりストック収入を得る計画です。売電収益は国の想定単価より保守的にシミュレーションし、採算ラインを厳しく設定しています。今期から稼働する蓄電所2基とホテルの分を加えると、27年5月期の終盤には販管費に対する岩盤収益の割合がついに60%を超える予定です。
──最後に投資家の皆さまへメッセージを。
当社は単なる売上規模の拡大ではなく、「岩盤収益」拡大を目標に掲げた経営へと明確に舵を切っています。賃料収入や、系統用蓄電所をはじめとする次世代事業の展開により、「継続的な収益基盤の積み上げ」を強化する最大の狙いは、景気や不動産市況の波に左右されない強固な収益基盤を作ることです。今後も安定収益で固定費を賄う体質を固めつつ、総資産の着実な積み上げと固定資産の含み益で実質自己資本比率35%、自己資本比率30%を目指してまいります。
今回「累進配当」へと方針を転換したのも、単なる一過性の好決算によるものではなく、こうした構造転換によって将来にわたり持続的に利益が積み上がる見通しが立ったためです。変化を恐れずさらなる成長を追求し、長期的な企業価値の向上と適切な還元をもって、投資家の皆さまの期待に応えてまいります。
収益不動産の取得・運用・売却を一貫して行う
トータルアセットマネジメントを展開
保有棟数 32棟 保有戸数 542室
保有資産 約326億円
※2026年5月末時点
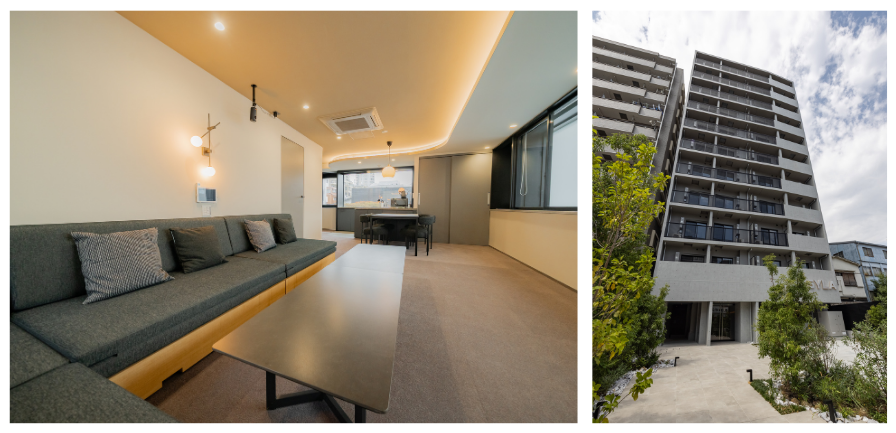
▲SYLA HOTEL NISHI-AZABU(左)、SYFORME SHINKOYASU(右)